Huren of kopen:wat als kopen toch niet zo onrealistisch was?
Ook ’t gevoel dat je maandelijks geld weggooit als je huur betaalt? Tja, eigenlijk is dat ook zo. Maar wist je dat een woning kopen misschien realistischer is dan jij denkt?
Als starter kan je voor je eerste woning bij KBC tot 100% van de aankoopprijs lenen, onder voorwaarden. Bovendien kom je in aanmerking voor een starterskorting op je rentevoet.
Te mooi om waar te zijn? Hieronder lees je wanneer het kan en waar je best op let.
Iets voor jou
Huren of kopen?
Zolang je huurt, betaal je elke maand voor het gebruik van andermans vastgoed, en die huur stijgt meestal elk jaar. Dan loont het de moeite om na te gaan of je zelf een woning kan kopen en zo aan je eigen vermogen kan bouwen.
Herken je jezelf in een van deze situaties? Dan kan tot 100% lenen zijn wat je zoekt. Bekijk zeker ook de voorwaarden en voor- en nadelen.
Je huurt nog, maar koopt liever
Je wil je huurgeld liever aan een eigen woning besteden dan aan een verhuurder
Je carrière staat nog in de startblokken, net als je eigen inbreng
Je hebt een stabiel inkomen, maar te weinig eigen inbreng voor je droomhuis.
Voorwaarden
Wanneer kom je in aanmerking?
Voor de starterskorting en om tot 100% van de aankoopprijs te lenen, voldoe je aan deze drie voorwaarden.
Een huis of appartement
Het te financieren onroerend goed is een huis of appartement.
Je hoofdverblijfplaats
Het te financieren onroerend goed wordt voor alle kredietnemers de hoofdverblijfplaats.
Je eerste woning
Het te financieren onroerend goed is voor alle kredietnemers de eerste woning die ze verwerven.
KBC bekijkt elk dossier individueel. Of je kan lenen en hoeveel, hangt ook af van je inkomen, je lopende kredieten en andere lasten. Benieuwd wat dat voor jou betekent?
Weekdagen: 08.00 tot 22.00 uurZaterdag: 09.00 tot 17.00 uur
Voor- en nadelen
Niet meer huren, maar tot 100% lenen van de aankoopprijs? Even afwegen
De voordelen
Je hebt minder eigen inbreng nodig, aangezien je enkel de notariskosten en registratierechten moet betalen.
Je maandelijkse afbetaling gaat naar een woning die van jou wordt, in plaats van naar huur.
Als starter krijg je een extra korting op je rentevoet, als je voldoet aan de voorwaarden.
Enkele aandachtspunten
Je maandelijkse afbetaling en de totale kostprijs over de volledige looptijd van je woonlening liggen hoger dan wanneer je minder dan 100% van de aankoopprijs zou ontlenen.
Zonder eigen inbreng loop je iets meer risico: bij een gedwongen verkoop kan de restschuld hoger zijn dan de verkoopwaarde.
Bijkomende kosten zoals registratierechten of notariskosten moeten altijd met eigen middelen betaald worden.
Leen je ook voor bouw- of verbouwkosten? Daarvoor leen je tot 90%.
Als eigenaar draag je zelf de kosten voor onderhoud en herstellingen.
Veelgestelde vragenWat je moet weten over lenen als starter
Stap voor stap
Je droomwoning kopen
Gelukkig hoef je niet alles alleen uit te zoeken. De tools van Immoscoop helpen je op weg.
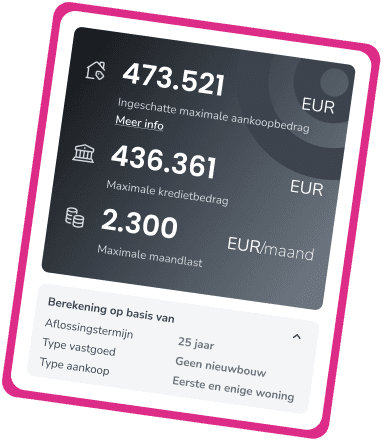
- Bereken je woningbudget
Ontdek met één klik hoeveel je maandelijks kan uitgeven, lenen en wat je droomwoning mag kosten.
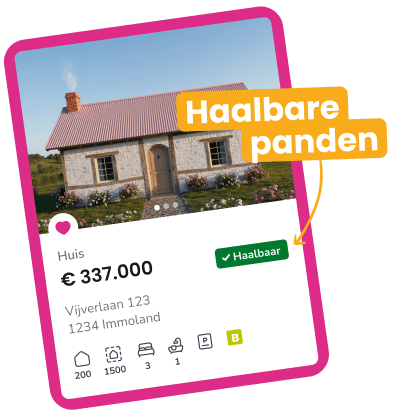
- Vind je droomwoning
Budget berekend? Dan zie je meteen welke woningen haalbaar of bijna haalbaar zijn voor jouw budget.
- Check je haalbaarheid
Onder je zoekertje zie je in één oogopslag of het pand binnen je budget past. Je krijgt meteen inzicht in je geschatte maandlast, minimale eigen inbreng en alle bijkomende kosten.
- Versterk je bod met een haalbaarheidsattest
Zeker van je stuk? Combineer je bod met een haalbaarheidsattest. Zo toon je de verkoper dat jouw bod financieel onderbouwd is.
- Bereken je woonlening op maat
Je woningbudget geeft je een eerste inschatting. Met een simulatie van je woonlening op maat, onderaan het zoekertje, verfijn je je simulatie verder op basis van jouw concrete situatie.
Hou je woningbudget en leenprofiel up-to-date
Immoscoop brengt je meteen op de hoogte van nieuwe, interessante panden.
Representatief voorbeeld
Voor een hypothecair krediet met een onroerende bestemming van 170.000 euro, volledig gewaarborgd door een hypothecaire inschrijving, met een looptijd van 240 maanden aan een vaste debetrentevoet van 5,85% en een jaarlijks kostenpercentage van 6,22%, betaal je 240 maandelijkse aflossingen van € 1.189,51, een dossierkost van € 350, € 4.324,39 notariskosten en een totaal te betalen bedrag van € 285.481,49.
Kredietvorm: hypothecair krediet met onroerende bestemming. Onder voorbehoud van goedkeuring van je kredietaanvraag door KBC Bank NV.
Kredietgever: KBC Bank NV, Havenlaan 2, 1080 Brussel, BTW BE 0462.920.226 (RPR Brussel). Kredietbemiddelaar optredend als verbonden agent: Immoscoop 2.0 BV, Remylaan 2B, bus 201, 3018 Leuven, BTW BE 0770.397.655 (RPR Leuven)